Học nghiệp vụ kế toán ở Bình Dương: bản đồ nghiệp vụ, ví dụ có số và cách chọn lớp
Học nghiệp vụ kế toán ở Bình Dương là học cách xử lý từng loại chứng từ phát sinh trong tháng, từ tiền, mua bán, kho đến lương và thuế. Lớp trực tiếp của trung tâm ở Biên Hòa, có học online. Dưới đây là tám nhóm nghiệp vụ, bốn ví dụ có số và mười câu hỏi thử lớp.
Học nghiệp vụ kế toán là học cách xử lý từng loại chứng từ phát sinh trong tháng: tiền, mua hàng, bán hàng, kho, tài sản, lương, thuế và báo cáo. Nó không phải là học thuộc danh mục tài khoản. Bạn cầm một hóa đơn mua hàng, biết nó thuộc nhóm việc nào, ghi vào đâu và kiểm lại ở sổ nào.
Trung Tâm Đào Tạo Kế Toán Biên Hòa học trực tiếp tại 91 Đoàn Văn Cự, phường Tam Hiệp, Đồng Nai (Biên Hòa, Đồng Nai cũ). Lớp không đặt tại Bình Dương.
Nếu bạn ở Bình Dương, có hai cách: đi lên Biên Hòa theo ca phù hợp, hoặc học online. Phần đi lại, lịch và lộ trình tổng hợp dành cho người ở Bình Dương đã có ở bài học kế toán tổng hợp ở Bình Dương.
Phần còn lại tập trung vào chuyện học cái gì. Có ba thứ bạn sẽ dùng được ngay:
Kết quả học tùy nền tảng và thời gian luyện của mỗi người. Không có lớp nào làm thay được phần bạn tự làm lại chứng từ.
Muốn biết mình nên bắt đầu từ nhóm nghiệp vụ nào? Gọi 0818 552 558 (số này cũng dùng Zalo) và kể ngắn công việc hiện tại của bạn. Trung tâm sẽ cùng bạn chọn điểm bắt đầu.
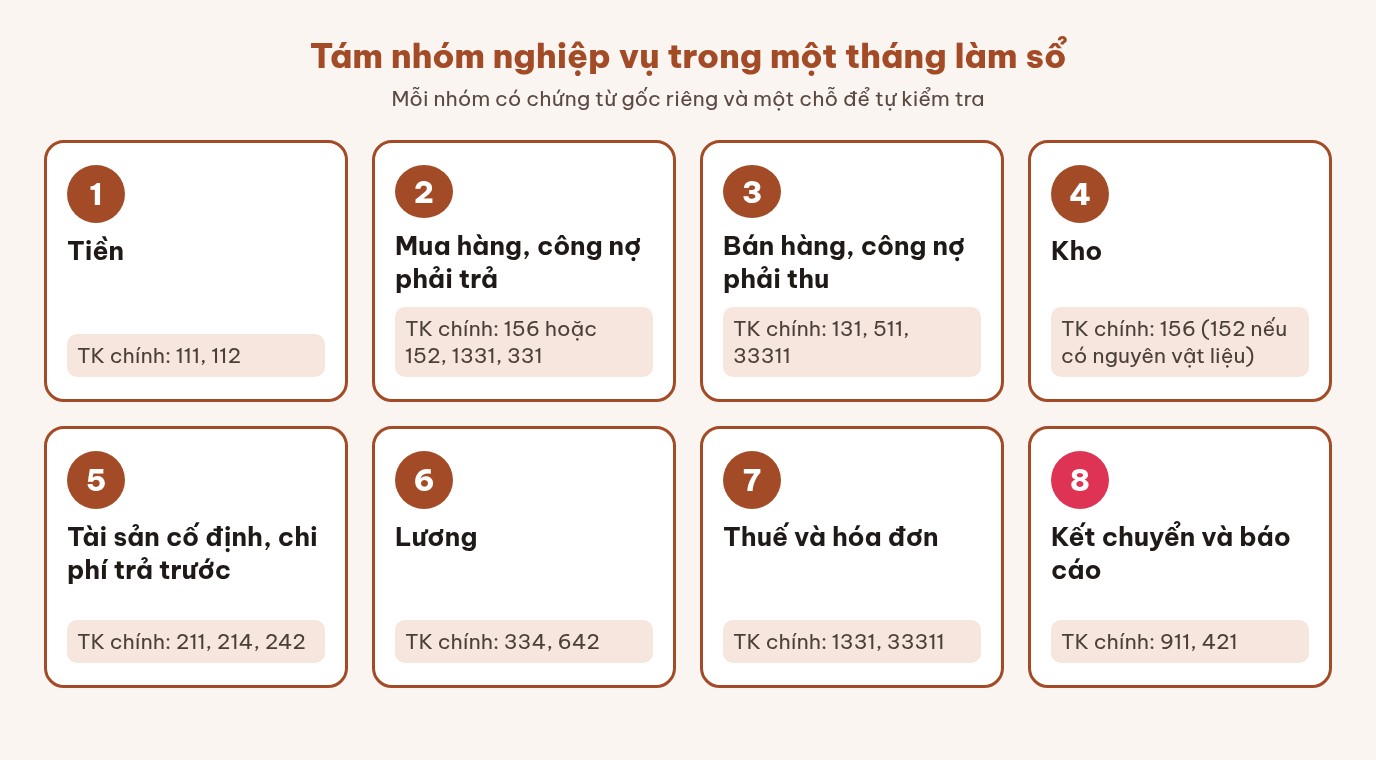
Một tháng làm sổ của doanh nghiệp nhỏ thường chia thành tám nhóm: tiền, mua hàng và công nợ phải trả, bán hàng và công nợ phải thu, kho, tài sản cố định và chi phí trả trước, lương, thuế và hóa đơn, kết chuyển và báo cáo. Mỗi nhóm có chứng từ gốc riêng. Mỗi nhóm cũng có một chỗ để bạn kiểm xem mình làm đúng chưa.
Bảng dưới đây là bản đồ để học theo nhóm. Cột tài khoản chỉ ghi các số hiệu hay gặp nhất, không phải toàn bộ.
| Nhóm nghiệp vụ | Chứng từ gốc hay gặp | Tài khoản chính | Điểm cần kiểm tra |
|---|---|---|---|
| 1. Tiền | Phiếu thu, phiếu chi, giấy báo Nợ, giấy báo Có | 111, 112 | Số dư sổ quỹ khớp tiền thực tế, sổ ngân hàng khớp sao kê |
| 2. Mua hàng, công nợ phải trả | Hóa đơn mua, phiếu nhập kho | 156 hoặc 152, 1331, 331 | Số dư 331 theo từng nhà cung cấp |
| 3. Bán hàng, công nợ phải thu | Hóa đơn bán, hợp đồng | 131, 511, 33311 | Số dư 131 theo từng khách, doanh thu khớp hóa đơn đã lập |
| 4. Kho | Phiếu nhập kho, phiếu xuất kho | 156 (152 nếu có nguyên vật liệu) | Số lượng và giá trị tồn khớp bảng nhập xuất tồn |
| 5. Tài sản cố định, chi phí trả trước | Hóa đơn mua tài sản, biên bản bàn giao, hợp đồng dịch vụ nhiều tháng | 211, 214, 242 | Bảng khấu hao, bảng phân bổ khớp số trên sổ |
| 6. Lương | Bảng chấm công, bảng lương | 334, 642 | Tổng lương phải trả khớp tổng đã chi |
| 7. Thuế và hóa đơn | Hóa đơn điện tử đầu vào, đầu ra, tờ khai | 1331, 33311 | Thuế trên sổ khớp thuế trên hóa đơn và tờ khai |
| 8. Kết chuyển và báo cáo | Bút toán cuối kỳ | 911, 421 | Tổng Nợ bằng tổng Có trước khi lên báo cáo |
Có mấy điểm nên để ý khi đọc bảng. Một, 1331 là tài khoản cấp 2 (thuộc 133) và 33311 là tài khoản cấp 3 (thuộc 3331), còn lại là tài khoản cấp 1. Hai, nhóm kho dính chặt với nhóm mua và bán, nên học tách rời thì rất dễ lệch số. Phần đối chiếu kho có ví dụ riêng ở bài thực hành nhập xuất tồn và đối chiếu.
Ba, nhóm tài sản cần bảng tính riêng. Cách dựng bảng có ở bài cách lập bảng tính khấu hao tài sản cố định. Bốn, nhóm thuế là nơi sai sót lộ ra muộn nhất, thường đến kỳ kê khai mới thấy. Nếu bạn muốn đi sâu nhóm này, xem khóa kế toán thuế thực hành.
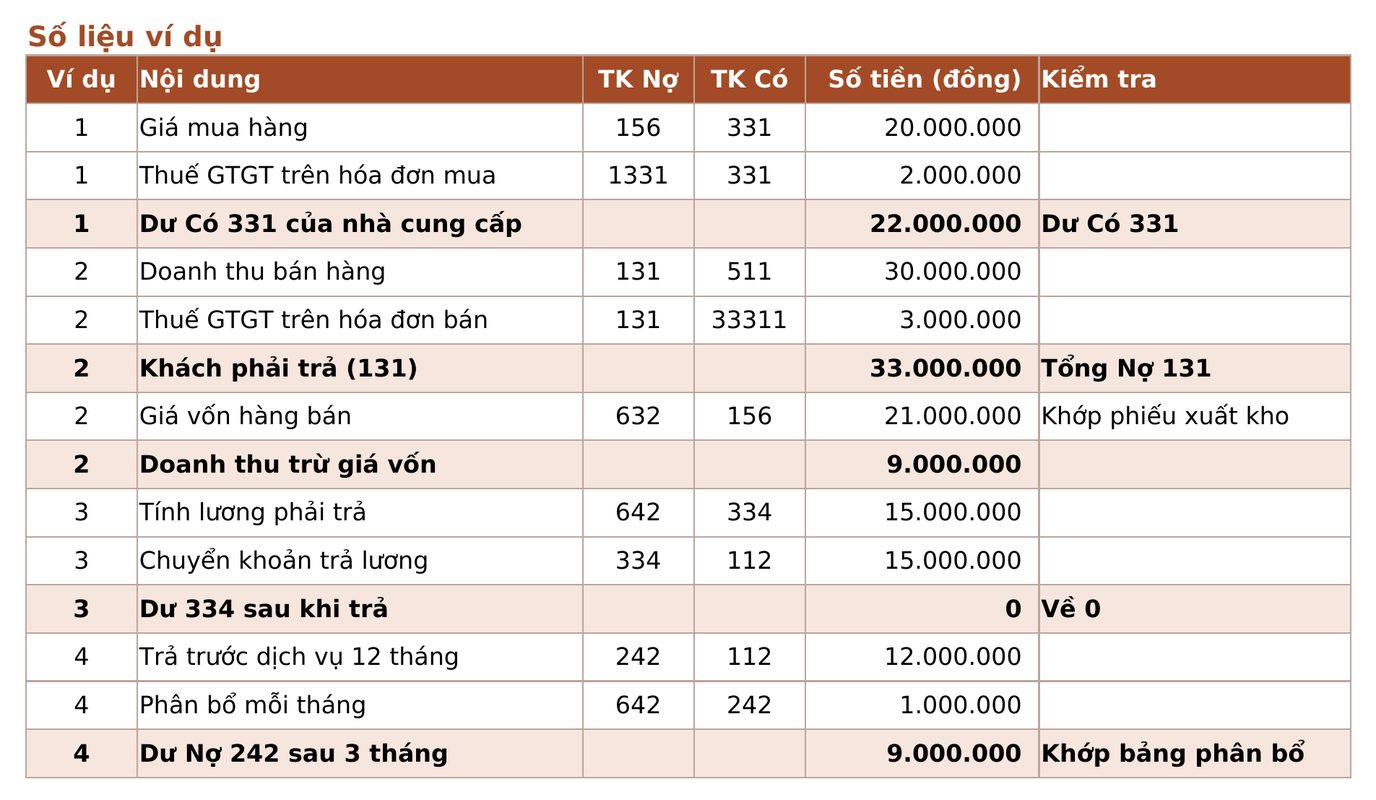
Bạn nên tự làm lại được bốn việc này trước khi coi là đã học nghiệp vụ: mua hàng chưa trả tiền, bán hàng kèm giá vốn, trả lương qua ngân hàng và phân bổ chi phí trả trước. Mỗi ví dụ có số, chứng từ và một điểm kiểm tra. Mọi số tiền đều là số ví dụ.
| Ví dụ | Chứng từ | Bút toán | Kiểm tra ở đâu |
|---|---|---|---|
| 1. Mua hàng chưa trả | Hóa đơn mua, phiếu nhập kho | Nợ 156: 20.000.000; Nợ 1331: 2.000.000; Có 331: 22.000.000 | Dư Có 331 của nhà cung cấp |
| 2. Bán hàng và giá vốn | Hóa đơn bán, phiếu xuất kho | Nợ 131: 33.000.000; Có 511: 30.000.000; Có 33311: 3.000.000. Nợ 632, Có 156: 21.000.000 | Giá vốn khớp phiếu xuất kho |
| 3. Lương (rút gọn) | Bảng lương, giấy báo Nợ | Nợ 642, Có 334: 15.000.000. Nợ 334, Có 112: 15.000.000 | Dư 334 về 0 |
| 4. Chi phí trả trước | Hợp đồng dịch vụ, giấy báo Nợ | Nợ 242, Có 112: 12.000.000. Mỗi tháng: Nợ 642, Có 242: 1.000.000 | Bảng phân bổ khớp số dư 242 |
Ví dụ, doanh nghiệp nhận hóa đơn mua hàng 20.000.000 đồng, thuế GTGT ghi trên hóa đơn 2.000.000 đồng, tổng 22.000.000 đồng, chưa trả. Bút toán ghi Nợ 156 và Nợ 1331, Có 331. Điểm kiểm tra: sổ chi tiết 331 của đúng nhà cung cấp đó phải dư Có 22.000.000 đồng cho tới ngày trả.
Chuỗi này được luyện kỹ hơn ở bài luyện chuỗi chứng từ mua hàng và sổ chi tiết.
Ví dụ, bán hàng 30.000.000 đồng, thuế GTGT ghi trên hóa đơn 3.000.000 đồng, khách chưa trả. Giá vốn của lô hàng là 21.000.000 đồng.
Nhiều bạn ghi doanh thu xong rồi quên giá vốn. Cách bắt lỗi đơn giản: mỗi hóa đơn bán hàng hóa phải đi kèm một phiếu xuất kho, và số trên 632 phải khớp phiếu xuất.
Lương phải trả bộ phận văn phòng tháng này, ví dụ, là 15.000.000 đồng. Khi tính lương, ghi Nợ 642, Có 334. Khi chuyển khoản trả, ghi Nợ 334, Có 112.
Điểm kiểm tra: số dư 334 về 0 sau khi trả đủ. Đây là ví dụ rút gọn để thấy dòng đi của lương, chưa có các khoản trích nộp và thuế thu nhập cá nhân.
Doanh nghiệp chuyển khoản, ví dụ, 12.000.000 đồng cho một dịch vụ dùng trong 12 tháng. Ghi Nợ 242, Có 112. Mỗi tháng phân bổ 1.000.000 đồng: Nợ 642, Có 242.
Sau 3 tháng, dư Nợ 242 còn 9.000.000 đồng. Điểm kiểm tra: cộng các dòng trên bảng phân bổ phải ra đúng số dư này. Cách dựng bảng có ở bài cách lập bảng phân bổ chi phí trả trước.
Nên học nghiệp vụ dựa trên chế độ kế toán doanh nghiệp đang áp dụng, và bạn cần biết doanh nghiệp mình dùng chế độ nào trước khi hạch toán. Thông tư 99/2025/TT-BTC của Bộ Tài chính có hiệu lực từ 01/01/2026. Nhiều doanh nghiệp nhỏ đang làm theo Thông tư 133/2016/TT-BTC.
Doanh nghiệp được áp dụng chế độ nào còn tùy loại doanh nghiệp. Phần này bạn nên hỏi kế toán trưởng hoặc đọc văn bản hiện hành, đừng đoán. Với người đang học, có ba việc thiết thực hơn:
Số hiệu tài khoản dùng trong bốn ví dụ (156, 1331, 331, 131, 511, 33311, 632, 334, 112, 242, 642) đều có trong danh mục tài khoản tại Phụ lục II Thông tư 99/2025/TT-BTC. Doanh nghiệp dùng Thông tư 133/2016/TT-BTC thì mở danh mục của thông tư đó để đối chiếu số hiệu và tên gọi. Học theo số hiệu, rồi đối chiếu tên theo chế độ của nơi bạn làm, là cách ít nhầm nhất.
Điều cần tránh: học thuộc một bảng tài khoản cũ rồi áp vào doanh nghiệp đang dùng chế độ khác. Lỗi này không lộ ra khi ghi sổ. Nó chỉ lộ ra khi lên báo cáo hoặc khi có người kiểm tra.
Người mới nên bắt đầu từ tiền và mua bán vì chứng từ rõ và có số kiểm tra ngay. Sinh viên nên thêm kho và tài sản để nối với bài tập ở trường. Người đang làm một phần hành nên học nhóm kế bên phần hành đó.
Bắt đầu từ nhóm 1 đến 3 trong bảng tám nhóm: tiền, mua hàng, bán hàng. Chứng từ của ba nhóm này dễ hình dung, và số dư có thể kiểm ngay. Cách tự kiểm: làm lại ví dụ 1 và ví dụ 2 mà không nhìn bút toán. Nếu bạn chưa nắm cách đọc một nghiệp vụ, trung tâm có phần nền tảng cho người mới, hỏi khi gọi tư vấn.
Sinh viên thường đã quen bút toán trên đề bài. Cái thiếu là chứng từ thật, nên học thêm nhóm 4 và 5: kho, tài sản và chi phí trả trước.
Khi chọn lớp, hỏi thẳng: lớp cho làm trên chứng từ thật hay chỉ trên số liệu bài tập? Hai cách này khác nhau khá xa khi bạn đi làm.
Đang làm công nợ thì học thuế và hóa đơn. Đang làm kho thì học giá vốn và kết chuyển. Học nhóm kế bên giúp bạn hiểu số của mình đi đâu sau khi ghi. Khi đã nắm được bốn đến năm nhóm, bước tiếp theo là ghép chúng lại trong một bộ dữ liệu ở khóa kế toán tổng hợp thực hành.
Dù ở nhóm nào, nên chọn một nhóm làm cho thật chắc trước. Học dàn trải cả tám nhóm cùng lúc thường làm bạn nhớ tên tài khoản mà không nhớ chứng từ.
Thứ tự hợp lý là chứng từ và bút toán cơ bản, rồi công nợ, kho, thuế và hóa đơn, cuối cùng là kết chuyển và báo cáo. Mỗi chặng có một mốc để bạn tự kiểm: làm lại được ví dụ mà không nhìn đáp án.
Mỗi chặng mất bao lâu thì tùy nền tảng và thời gian luyện của mỗi người. Người đã quen Excel thường qua chặng 3 nhanh hơn. Người chưa từng thấy hóa đơn điện tử cần thêm thời gian ở chặng 4.
Trung tâm dạy theo hình thức 1 kèm 1, không giới hạn số buổi: số buổi trong lộ trình là dự kiến, học viên học chậm có thể kéo dài thêm.
Thói quen nên giữ: sau mỗi chặng, chép lại một lỗi bạn từng mắc và cách bạn phát hiện nó. Danh sách lỗi đó giúp bạn nhiều hơn một bộ đề mới.
Bạn chưa chắc mình đang ở chặng nào? Gọi 0818 552 558 (Zalo cùng số), trung tâm sẽ hỏi vài câu về việc bạn đang làm và gợi ý chặng nên vào. Lộ trình đầy đủ có ở khóa kế toán tổng hợp thực hành.
Excel nên vào sớm để bạn hiểu bảng đối chiếu, còn MISA vào sau khi đã làm tay được chuỗi chứng từ. Phần mềm chỉ nhanh hơn khi bạn biết kết quả đúng trông thế nào.
Excel đi cùng chặng 2 và 3. Bảng nhập xuất tồn, bảng phân bổ chi phí trả trước, bảng đối chiếu công nợ theo từng khách đều là bảng tính. Tự dựng được ba bảng này thì bạn hiểu vì sao số trên sổ ra như vậy. Nội dung này có ở khóa Excel cho kế toán.
MISA vào ở chặng 4 và 5. Lúc này bạn tạo dữ liệu mới và nhập chứng từ theo từng nhóm. Bước tạo dữ liệu có hướng dẫn ở bài tạo dữ liệu kế toán mới trên MISA. Học sâu phần mềm thì xem khóa kế toán MISA.
Sau khi đã làm tay, hãy nhập lại ví dụ 1 trên MISA. Nếu số dư 331 trên phần mềm khác 22.000.000 đồng của ví dụ, lỗi nằm ở danh mục hoặc ở cách chọn chứng từ, không nằm ở phần mềm.
Ở Bình Dương, hãy tính đường đi vào đúng giờ tan ca trước khi chọn ca học. Lịch học là Thứ 2-4-6 hoặc Thứ 3-5-7, 5 ca mỗi ngày, không học Chủ nhật. Bạn học trực tiếp ở Biên Hòa hoặc học online.
Hai câu nên tự hỏi trước khi chọn:
Lớp trực tiếp có lợi khi bạn cần ngồi cạnh để sửa từng chứng từ. Học online hợp khi đường đi quá xa giờ tan ca.
Việc cân nhắc giữa hai hình thức khi làm theo ca có ở bài học kế toán theo ca, trực tiếp hoặc online. Thông tin chung về hình thức học được tóm tắt ở trang của trung tâm. Phần đi lại chi tiết hơn cho người ở Bình Dương xem bài học kế toán tổng hợp ở Bình Dương.
Lớp nghiệp vụ tốt trả lời được bằng chứng từ cụ thể: dạy nhóm nghiệp vụ nào, học trên chứng từ nào, ai sửa bài, sai thì làm lại thế nào. Mười câu dưới đây dùng được cho bất kỳ nơi nào, kể cả khi bạn hỏi trung tâm.
| Câu hỏi | Câu trả lời bạn nên nghe được | Dấu hiệu nên hỏi lại |
|---|---|---|
| 1. Lớp dạy đủ tám nhóm nghiệp vụ không? | Nói rõ nhóm nào có, nhóm nào để khóa khác | Chỉ đọc tên môn học |
| 2. Học trên chứng từ thật hay số liệu bài tập? | Cho xem mẫu chứng từ sẽ dùng | Chỉ có đề bài dạng chữ |
| 3. Dạy theo chế độ kế toán nào? | Nêu được số hiệu thông tư | Không trả lời được |
| 4. Mỗi nhóm có bài kiểm cuối chặng không? | Có bài làm lại và có đáp án đối chiếu | Chỉ kiểm cuối khóa |
| 5. Ai sửa bài, sửa lúc nào? | Nói rõ người sửa và cách nhận lại bài | Không có người sửa |
| 6. Làm sai thì được làm lại không? | Có, kèm chỉ ra chỗ sai | Sai thì qua bài mới |
| 7. Học chậm thì sao? | Có cách học tiếp theo tốc độ của bạn | Phải đóng thêm mới học tiếp |
| 8. Dùng phần mềm nào, học ở chặng nào? | Nêu tên phần mềm và thời điểm học | Học phần mềm ngay buổi đầu |
| 9. Học phí gồm những khoản gì? | Liệt kê được từng khoản | Chỉ có một con số tổng |
| 10. Sau khóa nhận giấy tờ gì, bảo lưu ra sao? | Nói rõ loại giấy và thời hạn bảo lưu | Nói chung chung |
Ở dòng 7 và 10, trung tâm trả lời như sau. Mỗi học viên có giảng viên kèm riêng theo lộ trình đã nêu ở phần trên. Giấy chứng nhận được cấp ngay sau khi học xong khóa, và khóa học được bảo lưu 3 tháng.
Dùng bảng hiệu quả nhất là mang theo bốn ví dụ ở phần trên. Hỏi lớp: ví dụ 2, giá vốn kiểm ở đâu? Ví dụ 4, sau 3 tháng dư 242 còn bao nhiêu? Câu trả lời cụ thể cho bạn biết nhiều hơn mọi lời giới thiệu.
Danh sách việc nên chuẩn bị trước buổi gặp có ở bài chuẩn bị gì trước khi đi tư vấn học kế toán.
Cẩn trọng khi một nơi chỉ liệt kê tên môn mà không nói chứng từ nào, khi hứa kết quả cụ thể, khi không nói địa điểm học thật, hoặc khi giá chỉ có mức giảm mà không có danh sách khoản bao gồm.
Khi đọc các trang giới thiệu lớp kế toán ở Bình Dương và Đồng Nai, có vài kiểu hay gặp. Có trang chỉ có mục “bạn sẽ làm được gì” mà không nêu một chứng từ nào. Có trang liệt kê rất nhiều khóa nhưng không có lịch học. Có bài xếp hạng các trung tâm mà không cho biết xếp theo tiêu chí gì.
Những điều đó không có nghĩa lớp dạy kém. Nhưng nó cho bạn biết cần hỏi thêm gì:
Một dấu hiệu nữa là bài tổng hợp không nói rõ ai viết và lấy thông tin từ đâu. Đọc để biết có những nơi nào, rồi tự gọi từng nơi bằng mười câu hỏi.
Áp cùng một bộ câu hỏi cho mọi nơi, kể cả trung tâm này, thì việc so sánh mới công bằng. Câu nào nơi đó trả lời được bằng chứng từ, câu đó đáng tin hơn câu trả lời bằng tính từ.
Nên hỏi học phí theo từng khoản được tính vào, không chỉ con số tổng. Bảng học phí mới nhất ở trang học phí của trung tâm.
Ba câu nên hỏi khi xem học phí, ở bất kỳ nơi nào:
Câu 2 tùy từng nơi, nên hỏi trực tiếp. Câu 3 quan trọng với người làm theo ca, vì lịch đổi ca có thể làm bạn nghỉ vài tuần.
Về giấy tờ, giấy chứng nhận của trung tâm xác nhận bạn đã học xong khóa. Nó không phải chứng chỉ hành nghề. Khi đi xin việc, thứ người tuyển hỏi thường là bạn đã làm được nhóm nghiệp vụ nào, và bốn ví dụ ở trên là cách tốt để chứng minh điều đó.
Nếu học trực tiếp thì có. Lớp trực tiếp của trung tâm ở 91 Đoàn Văn Cự, phường Tam Hiệp, Đồng Nai (Biên Hòa, Đồng Nai cũ), không đặt tại Bình Dương. Nếu đường đi xa so với giờ tan ca, bạn có thể học online và vẫn luyện trên cùng loại chứng từ.
Được, nếu bắt đầu đúng chỗ. Trung tâm có phần nền tảng cho người mới. Nên vào từ nhóm tiền và mua bán vì chứng từ dễ hình dung và có số kiểm ngay. Khi gọi tư vấn, bạn kể nền tảng hiện tại để được gợi ý điểm bắt đầu phù hợp.
Thời gian tùy nền tảng và thời gian luyện của mỗi người. Vì học kèm riêng, bạn có thể đi chậm hơn ở chặng khó; số buổi trong lộ trình chỉ là dự kiến. Mốc tốt để biết mình xong một chặng là tự làm lại được ví dụ của chặng đó.
Nghiệp vụ là các nhóm việc xử lý chứng từ: tiền, mua bán, kho, lương, thuế. Kế toán tổng hợp là phần ghép kết quả của các nhóm đó, kiểm tra chéo và lên báo cáo. Thường bạn học nghiệp vụ trước rồi mới làm tổng hợp. Xem thêm bài học kế toán tổng hợp ở Bình Dương.
Có, nhưng theo thứ tự. Excel nên học sớm, vì các bảng đối chiếu công nợ, nhập xuất tồn và phân bổ đều là bảng tính. MISA nên học sau khi bạn đã làm tay được chuỗi chứng từ, để biết kết quả đúng trông thế nào trước khi nhờ phần mềm tính.
Bảng học phí từng khóa có ở trang học phí của trung tâm. Khi xem, hãy hỏi phí đã gồm tài liệu, chứng từ luyện tập và phần mềm chưa, có đóng làm nhiều lần không, và thời hạn bảo lưu. Các câu hỏi khác có ở trang câu hỏi thường gặp.
Cách học nghiệp vụ chắc nhất là chọn một nhóm, làm lại ví dụ của nhóm đó, rồi mới sang nhóm kế bên. Lớp trực tiếp ở 91 Đoàn Văn Cự, phường Tam Hiệp, Đồng Nai (Biên Hòa, Đồng Nai cũ), có học online cho người ở Bình Dương. Gọi 0818 552 558 (số này cũng dùng Zalo) hoặc xem trang liên hệ trung tâm để hẹn buổi trao đổi.